lunes, 16 de enero de 2017

Con opciones alcistas, una lección de trading (de Luis Ortiz de Zarate)

Magnífico artículo escrito por Luis Ortiz de Zárate (15-Ene-2017), extraido de su página http://analisisbolsa.com/, y donde se explican con rigor posibles entradas y salidas en base a su teoría de bolsa relevante.
A veces, me entran ganas de enseñar un poco la metodología de la Bolsa Relevante, y el presente informe se dedica a eso, considerando situaciones basadas en gráficos mayores, ¿cómo se puede sacar partido de ello?
Pero antes de eso, simplemente mostrar el gráfico horario actual. Si se supera el máximo decreciente previo, las opciones alcistas serán más claras.

En base diaria, la situación se mantiene dudosa, con una predisposición bajista en base a la señal de “Segundo Aviso de Fin de Movimeinto Anticipado” (línea vertical de trazos color verde oscuro). Para apostar por el movimeinto hacia la RR1, debemos ver una rotura con fuerza al alza del nivel P6 reflejado en el gráfico diario del IBEX. Mientras esto no suceda, a nivel diario, la opción de un movimeinto a la baja hasta el SR1 es totalmente posible.

Con respecto al S&P en base horaria, resulta curioso que también se haya detenido en la elipse color verde claro reflejada ne en anterior informe. Si esta zona se supera, pensaremos en alcista, alcista, alcista, pero ojo, simpre con “STOP”, “STOP”, “STOP”.

Y ahora pasemos a la clase didáctica. Espero que sea de provecho, para ver como podemos utilizar la Teoría Relevante “TR”. He tratado de ser detallista en lo máximo que he podido, pues más detalle implicaría casi escribir un segundo libro.
A continuación tenemos el gráfico horario del IBEX y su movimiento de caída desde el pasado 3 de enero a las 17 horas.
En un informe hablé de la proyección de ondas y lo mostraba con los rectángulos color amarillo. En aquél entonces se generó una Bonita a la baja.
Ahora pensemos un poco que “naranjas de la china estamos haciendo”.
1.- En su momento se había roto al alza una zona de control, tal que cuando se superó el rombo color verde, el planteamiento era alcista, pues se había superado unos criterios que daban por finalizado un “a-b-c” a la baja. Si esto era así, tocaba continuidad al alza (ojo, tocaba, pero nunca hay seguridad).
2.- Ante la rotura del rombo color verde claro, hay 2 formas de posicionarse. La primera es a las bravas, en cuyo caso es un “a las bravas” con stop en la rotura del sr3. La segunda opción es en las señales de la TR en los retrocesos. Y las entradas en estos retrocesos pueden darse de 2 formas distintas, una, en los retrocesos a Soportes Relevantes, y la otra en las posibles “bonitas” al alza.
2.a.a.- Si buscamos entradas de compra en los retrocesos a Soportes Relevantes, en el gráfico he identificado tres posibles entradas.
Entrada en el sr0: Identificada con una elipse color cyan. En el momento en que el sr0 es alcanzado, la tendencia horaria ha cambiado de alcista a bajista (barras de precio color rojo). El precio toca el sr0 y sale disparado al alza, tal que se llega en varias ocasiones a la zonas de “Resistencia del RSI” (los momentos en que se alcanza la zona de “Resistencia del RSI” están identificadas en el precio con barras color marrón oscuro). El hecho de no haber girado la tendencia horaria a alcista (barras color verde) nos anticipaba la falta de fuerza suficiente para la continuación alcista, pero yo no he descubierto el método para salirme de la posición compradora en la parte alta del movimiento o rebote, sin querer salirme apresuradamente de un movimiento al alza de mayores perspectivas.
Bajo la ignorancia que asumo con respecto a como salirme en la parte alta del movimiento, yo miro los máximos que se van alcanzando cada vez que el RSI está en resistencia (repito, son las barras marrón oscuro), y estos máximos están identificados en el gráfico con rombos color amarillo mientras que dichos máximos iban formando una estructura alcista, pero llega un momento en que dicha estructura pasa a ser bajista, es decir, el último máximos formado una vez alcanzada la Resistencia del RSI está claramente por debajo del anterior máximo (en el gráfico este máximo está identificado con un rombo color morado). Este hecho es un síntoma negativo con respecto al planteamiento alcista, y en la siguiente barra, en donde ya no hay barra color marrón, es decir, en donde el RSI sale de su zona de resistencia (rombo de color cyan), debemos olvidarnos de la señal alcista cuando el precio alcanzó el sr0.
2.a.b.- Si buscamos entradas de compra en los retrocesos a Soportes Relevantes, en el gráfico he identificado tres posibles entradas.
Entrada en el sr1: Identificada con una elipse color naranja. Se vuelve a repetir que en el momento en que el sr1 es alcanzado, la tendencia horaria es bajista (barras de precio color rojo). El precio toca el sr1 y nuevamente sale disparado al alza, pero en esta ocasión el rebote es tan débil que no se alcanza ni siquiera la zona de “Resistencia del RSI” (los momentos en que se alcanza la zona de “Resistencia del RSI” están identificadas en el precio con barras color marrón oscuro). El hecho de no haber alcanzado la zona de Resistencia del RSI y de ni siquiera haber sido capaz de superar el máximo de la barra que toca el sr1, implica que deberíamos salir con un stop de no pérdidas (rombo color naranja), pero como la apertura de dicho día ya se realizó por debajo del punto de entrada, la salida se debería efectuar con mínimas pérdidas.
2.a.c.- Si buscamos entradas de compra en los retrocesos a Soportes Relevantes, en el gráfico he identificado tres posibles entradas.
Entrada en el sr2: Identificada con una elipse color fucsia. Se vuelve a repetir que en el momento en que el sr1 es alcanzado, la tendencia horaria es bajista (barras de precio color rojo). El precio toca el sr2 y nuevamente sale disparado al alza. En esta tercera ocasión, se alcanza la zona de Resistencia del RSI (barra de precios color marrón) en 2 oportunidades (rombos color amarillo), siendo la segunda a un nivel superior a la primera, y lográndose por fín la tendencia horaria alcista (barras de precio color verde).
Llegados a este punto, quiero destacar el rombo color rojo en este último rebote. ¿Por qué? Anteriormente comentaba que no sabía salirme en una zona de máximos. Que quede claro que esto lo decía cuando no tengo datos suficientes.
Retrocediendo al gráfico con un punto de vista del inicio del retroceso, quiero ir destacando diversas informaciones que el gráfico nos suministra. Podemos ver unas líneas gruesas color azul, que nos definenen las ondas al alza y a la baja que han acontecido desde los máximos del pasado 3 de enero. Al mismo tiempo podemos ver otras líneas gruesas de color fucsia que nos marcan las subondas de estas ondas de color azul anteriormente mencionadas.
Parecerá una tontería, pero estas líneas gruesas color azul y color fucsia nos dán mucha información con respecto a lo que está sucediendo, o al menos yo así lo creo. Podemos pensar que se ha desarrollado una onda correctiva bajista de 3 ondas “A-B-C” color rojo. Pero este recuento es solo una opción, puede que la onda “A-B.C” color rojo solo sea una onda “A” de una estructura mayor, o puede que la onda “B” color rojo se desplace hacia los máximos actuales. Si se superan los máximos previos, consideraremos como válida la opción de un “A-B-C” a la baja.
Hace unos días comentaba que se habían generado dos movimeintos a la baja con similar tamaño (rectángulos color amarillo. Resulta que en el rebote actual, también pueden considerarse dos ondas al alza de igual tamaño (rectángulos color verde claro).
Así mismo, mientras se ha desarrollado la corrección, se ha formado una Línea de Tendencia Bajista Relevante color rojo que el viernes fue alcanzada.
En el rebote generado en el sr0 solo tenía como información un retroceso en 3 ondas, pero ahora tenemos más información, tal que al llegar a la LTBR color rojo, había que cerrar la posición y esperar a la rotura al alza de la LTBR y de los máximos previos (línea horizontal de trazos color azul).
Pero la entrada contra los Soportes Relevantes era una de las dos opciones que comentaba. La segunda opción de entrada estaba basado en las posibles “bonitas” al alza que se generasen.
2.b.a.- Si buscamos entradas de compra en las “bonitas” tras retrocesos, en el gráfico he identificado tres posibles entradas, las cuales he identificado con pequeños círculos color cyan. Al mismo tiempo he dejado reflejada una “bonita de STCH” bajista (círculo color naranja) que se dio el pasado 12 de enero a las 10 horas, con claro resultado negativo.
En primer lugar, aclarar que debido a la rotura del rombo color verde claro, rotura efectuada el pasado 3 de enero, los posibles planteamientos deberían ser basados en la búsqueda de señales alcistas. En segundo lugar, lo que ya comenté en el informe previo, con respecto a esta “Bonita de STCH” bajista.
Debido a los excesivos Soportes Relevantes existentes, y a la cercanía de los mismos, los planteamientos bajistas son muy peligrosos, pues el giro al alza puede surgir en cualquier momento. Solo la rotura a la baja del sr3 implicaría un movimiento bajista más relevante. La peligrosidad de dichos planteamientos bajistas la tenemos en una “Bonita de STCH” bajista (identificado su inicio con un círculo color naranja) que se formó y que se muestra en el gráfico con unas líneas verticales de trazos y puntos color rojo y color negro. La señal falla, y falla por dos motivos evidentes. El primer motivo es que cuando se produce la señal, el IBEX ya había tocado su Soporte Relevante sr2. El segundo motivo es que la onda “3” de la bonita ya había alcanzado su primer objetivo de precios, el cual radica en que su tamaño fuera igual al tamaño de la onda “1” (esta evidencia de tamaños está mostrada en el gráfico con 2 rectángulos color amarillo).
Regresando al planteamiento de “bonitas” alcistas, veamos un matiz claro que ya comento en el libro de “Técnicas Relevantes para la Especulación en los Mercados Financieros”.
Como se sabe, la hipótesis de trabajo de una “bonita” es la búsqueda de la “Onda 3”, después de haberse formado un claro impulso al alza (“Onda 1”), un retroceso controlado como “Onda 2”, intentando buscar la “Onda 3” o “Posible Onda 3”. Tal y como explico en el libro, las “bonitas” funcionan, pero su resultado se mejora si se limitan los retrocesos del precio de la “Onda 2” a que el mismo no sea superior al 61,8 % del movimiento de la “Onda 1”.
Dicho lo cual, en la primera “bonita” vemos que el retroceso del 61,8% está representado con una línea horizontal gruesa de puntos color verde oscuro.
En la segunda “bonita”, podemos ver que el retroceso de la “Onda 2” supera el 61,8% (repito, retroceso del 61,8% identificado con luna línea de puntos gruesa color verde oscuro). Por otro lado, hay otro Hecho Relevante sospechoso, que no es restrictivo, pero puede considerarse, el cual radica en que la “Onda 1” tiene pinta de no ser impulsiva, pues básicamente se basa en 3 ondas. El resultado de esta “bonita”, como puede verse en el gráfico, fue negativo.
Por último tenemos la tercera “bonita” al alza. Esta tercera “bonita” si parece tener una “Onda 1” impulsiva, y también el retroceso de la “Onda 2” no retrocedió más de 61,8%, y viendo su objetivo de precios (basado en proporcionalidad de ondas entre la “Onda 1” y la “Onda 3”), resulta también claro la razón de cierre de posiciones largas si hubiéramos entrado en el sr2 (tal y como comenté en otra fase del informe).
Con respecto a esta última y tercera “bonita” al alza, mencionar que la misma es una doble “bonita”, es una “Bonita Tradicional” y una “Bonita Especial.
La “Bonita Tradicional” http://prntscr.com/dvi6e1
La “Bonita Especial” http://prntscr.com/dvi5v0

sábado, 14 de enero de 2017

NYSE McClellan Oscillator update by Tom McClellan

Stock Market Still Following Path of 4 Years Ago

McClellan Oscillator

 http://www.mcoscillator.com/market_breadth_data/

Investors have been cheering the election of Donald Trump as the 45th U.S. president, thinking that he is going to bring a beneficial change for business, the economy, and investments.  But thus far, what he has brought since the election is just a carbon copy of what happened exactly 4 years before.
I addressed this pattern correlation here a few weeks ago, as foreshadowing of what we should all expect depending on the election’s outcome.  The key point to this chart is just how similar the market’s behavior has been during President Obama’s second term to what it did in the first term.  The major points of disagreement between the two patterns came along from the market’s reactions to big geopolitical events, such as the shutdown of QE1 in 2010 that led to a liquidity crisis and the “Flash Crash” on May 6-7, 2010.  The post-Brexit swoon in June 2016 is another example.
In each case of discontinuity between the two patterns, they got back on track after a while and ran together again.  The pattern matching has even included matching dips in late December of 2016 and 2012.

Chart In Focus
 
Early 2013 saw the SP500 continuing to trend higher, and thus far the SP500 in 2017 appears to be following that same script.  We know that it has been able to go off track with major political or Fed intervention, and perhaps inauguration of Mr. Trump will be such an event.  But for now, the correlation appears to be continuing.
 
Tom McClellan
Editor, The McClellan Market Report

miércoles, 23 de noviembre de 2016

El análisis de fin de año del Market Timing: poco ha cambiado (por Javier Alfayate)

Extraído del blog http://accionesdebolsa.com/ (22 Noviembre 2016):
Hoy haremos un repaso del aspecto de los indicadores a Amplitud de mercado, aquellos que tienden a adelantarse a lo que está por venir en la Bolsa y que nos dicen si realmente los movimientos que vemos son verdaderos o por el contrario son puro maquillaje. Me habéis pedido muchos un nuevo repaso pero lo he ido postergando porque realmente pocas son las cosas que han cambiado desde mi último repaso.
Veremos los gráficos de AD (Avance – Descenso) y sus derivados de momentum. Recuerda que estos indicadores son especialmente sensibles al factor dinero del que tanto hablaba el gran Kostolany en sus libros.
Decíamos anteriormente: “el anterior impulso 1 se anuló al haber perdido su mínimo durante la corrección sucedida tras el Brexit por lo que hemos empezado a contar desde 1 de nuevo (1′). Entiendo que esto puede resultar extraño para muchos, pero una pauta o patrón de impulsos alcista se define por máximos y mínimos crecientes. Si hay una corrección que supera el 100% de lo avanzado previamente eso probablemente no es un patrón. Siempre hay excepciones, pero prefiero contar los impulsos que cumplan ciertos mínimos”.
¿Cuándo empezará el siguiente impulso? Nos lo dirá la ADn. Si la Línea de ADn (primera ventana en azul) supera el nivel de +80 por 3 días consecutivos estaremos en un I2 confirmado. Ahora bien, tratamos siempre de adelantarnos a esta señal, ¿cómo lo hacemos? Puedes consultar sobre la teoría de impulsos en mi libro específico dedicado a esto: Enséñame la pasta: en busca del Market Timing. Vigilamos la ADn (cuando vuelve a pasar +20 – con divergencia en Summation mucho mejor) tras una lectura de clímax vendedor del Oscilador McClellan (-90).
Aunque lo veremos a continuación el Summation y el Oscilador McClellan, son señales que suman y que contribuyen a tratar de ver cuándo el mercado alcista tiene una corrección y sobre todo está cerca de terminarla. Entiendo que el que compre y mantenga me diga que no le vale porque él ya no vuelve a comprar, pero recuerden que hay muchas maneras de operar y saber determinar con vierto tino un suelo de corto plazo es dinero al fin y al cabo.
Por cierto, todavía es pronto para aventurar una divergencia bajista entre NYSE y AD, lo digo porque alguno ya me lo ha indicado. No somos adivinos, si lo vemos actuamos, pero aún no se ve y la AD puede recuperar terreno rápidamente mientras el NYSE se entretiene con sus máximos.
Sobre el Summation decir que habéis sido muchos los que me decíais si el perder +0,00 sería una señal muy mala y estábamos abocados a las caídas. La respuesta ya os la ha dado el mercado aunque yo insistía en aquello de que realmente la señal bajista del Summation es relevante cuando estamos al final de un patrón de impulsos (I3 – I4) y no al comienzo.
El Summation no deja de ser un MACD modificado lo que nos da una idea de la velocidad de la subida y de si se está perdiendo fuelle en el proceso. Lógicamente a mi me interesa ver esta señal cuando ya llevamos meses subiendo y no al comienzo de un patrón, donde aún le puede quedar mucho que decir. Ahora lo que hace este indicador es lo normal, asciende mientras el NYSE y la AD lo hacen. Donde estará lo verdaderamente interesante será en ver dentro de unos meses si este indicador ha podido mantenerse arriba o por el contrario ha estado renqueando. En ese caso tendremos muchas cosas que deducir de este comportamiento.
Así pues, la Amplitud sigue aceptablemente fuerte y confirma los máximos al no realizar ninguna divergencia reseñable por el momento. Si vemos el Momento de mercado o la Línea AD-NHNL que se forma de sumar y restar los nuevos máximos – los nuevos mínimos veremos que la tesis alcista permanece intacta:

La conclusión es que el actual patrón alcista goza de salud y no se ven divergencias preocupantes de cara al medio y largo plazo. Otra cosa sería si la Línea AD no lograra batir sus máximos precedentes mientras el NYSE subiera. Tendríamos que ver entonces un empeoramiento de los indicadores de momento que no se ve por ahora salvo esa reducida velocidad de mejora de la Línea AD.

jueves, 29 de septiembre de 2016

Sobre herramientas neutras y cómo usarlas...por Blai5

Hay un viejo proverbio que reza que es mucho más valioso enseñar a pescar que dar un pez. Mientras lo uno es efímero, lo otro resulta permanente y duradero.
Si cuento con vuestra paciente lectura hoy, voy a intentar un triple desafío:
  1. revelar un misterio;
  2. explicar un concepto y técnica, y
  3. mostrar tres ejemplos prácticos de la misma.
Ingente trabajo y poco espacio. Empecemos, pues.

A)    EL MISTERIO DESVELADO
Igual que dediqué mis primeros años al estudio de los indicadores técnicos y, posteriormente, a su diseño; los últimos tiempos he estado centrado en los sistemas de especulación y el trading algorítmico.
Seguramente se preguntarán dónde están los frutos de ese trabajo, y yo les responderé que, probablemente, tengan en sus manos uno de los primeros con algo de valor.
En general todo trabajo debe iniciarse por un largo y laborioso periodo previo de estudio. Sólo una vez entendidos los conceptos básicos se puede aspirar a obtener buenos resultados. Como los cimientos a una casa. Como las raíces a un árbol.
Así que empecé por programar y estudiar un buen número de sistemas tradicionales de diferentes autores. Para mi sorpresa comprobé que, en muchas más ocasiones de las esperadas, los resultados obtenidos en esas simulaciones eran algodecepcionantes, especialmente si los comparábamos con las expectativas mostradas en los textos originales.
Sé que esto es algo experimentado por muchos traders: aplicar un reputado sistema publicado (o enseñado) y ver como los resultados no son tan satisfactorios como lo esperado.
La primera reacción (primaria y común) es la de considerar el sistema como un engaño y/o calificar a su autor/tutor de charlatán. ¿Mentiras? ¿Manipulación? No. Nada de eso.
Cabe otra posibilidad: que ese sistema haya sido realmente ganador, que su autor lo haya explicado de manera completamente honrada tal y como era y, sin embargo, en el tiempo transcurrido, el mercado haya mutado lo suficiente para que haya dejado de serlo.
Esa hipótesis la he confirmado en más de una ocasión replicando sistemas, ahora poco eficaces, en los momentos históricos en que sus autores los utilizaron con éxito. Y entonces sí resultaron ser realmente tan eficaces como ellos decían.
Así, pues, y como mi primera particular conclusión, consideremos la posibilidad de que no exista sistema que pueda servir para todo valor, toda temporalidad y todo momento.
  • Un sistema que funcione bien para SP, seguramente no lo hará sobre BUND.
  • Un sistema pensado para temporalidades largas, lo normal es que no se comporte bien en las cortas.
  • Un sistema que funcionó de forma excelente hace un tiempo, puede ser que ahora resulte mediocre.
Y todo ello no se debe a la voluntad o actitud perversa de ningún autor, sino a la variabilidad de unas condiciones de mercado permanentemente cambiantes.
Así que, como consecuencia de la revelación de este primer misterio debo ser consecuente e intentar ir más allá de explicar algún sistema AHORA MISMO ganador, porque no tengo (nadie puede tener) ninguna garantía de que lo seguirá siendo cuando llegue a sus manos este texto.
A cambio de ello, permítanme explicar un concepto y una técnica que sé que no caducará y les será útil ahora y en el futuro.
B)    EL CONCEPTO DE “HERRAMIENTA NEUTRAL”
Este es un concepto muy ligado al desarrollo de software. En fase de diseño existe la posibilidad de crear aplicaciones finalistas(destinadas a algo muy concreto) o genéricas (orientadas a completar pasos intermedios o que serán útiles en varias diferentes tareas). También existe la posibilidad que en diseño conocemos como “herramientas neutrales”, que son aquellas que por su concepto y desde su origen admiten más de un tipo de utilización o en más de un tipo de propósito. [Salvando distancias y matices, también se conoce como escalabilidad]
El trader tradicional tiene una visión finalista de las herramientas, por ejemplo de los indicadores técnicos. Esperan (pues eslo que están acostumbrados) que un determinado indicador esté asociado a una forma “correcta” (y sólo una) de ser utilizado, y muchos se sienten frustrados si sólo se dan indicaciones vagas de cómo sacarles mayor utilidad.
La respuesta a esto es simple: la mayor parte de mis indicadores han sido pensados como “herramientas neutrales”. Y eso, ¿qué significa? Pues que deberían ser lo suficientemente dúctiles para aplicarse en múltiples sistemas/escuelas de especulación y aprovechar sus propiedades para mejorar sus prestaciones.
Afortunadamente esto ya lo he visto aplicado por diferentes autores que lo han entendido y han actualizado tanto sistemas de especulación propios como ajenos, incluyendo alguna de ellas.
El Volumen Proporcional Medio (VPM), ATLAS, Vigía o Koncorde están siendo herramientas complementarias para muchos traders que, sin abandonar los sistemas en los que confían, han descubierto cómo mejorarlos en algún aspecto gracias a ellas.
Por supuesto, esta característica no es exclusiva de ninguna herramienta ni de ningún autor, pero si es una prestación común de los mejores indicadores que conozco y, precisamente por ello, me esforcé en diseñar los míos para que cumpliesen ese propósito.
Y, para demostrarlo, pasemos a los ejemplos prácticos y les mostraré como una misma herramienta muestra su característica de “neutralidad” al poder ser utilizada de diferentes modos y para distintos usos, cubriendo distintas necesidades.
Voy a tomar como ejemplo mi indicador Blai5 ATLAS pues, por sus características y diseño, puede ser de muy amplia utilización, independientemente de la temporalidad y del activo (ya que no requiere datos de volumen, puede ser utilizado tanto en acciones o futuros, así como en FOREX o CFD).
El Blai5 ATLAS ( http://www.blai5.net/www/index.php/atlas ) es un indicador técnico basado en una propiedad concreta que todos los traders conocemos bien: un periodo de baja volatilidad es generalmente seguido por otro de alta volatilidad.
Esto es fácil de observar gráficamente en las Bandas de Bollinger, donde después de fases de estrechamiento se producen movimientos bruscos de los precios.
El problema es que los ordenadores son incapaces de trabajar con conceptos abstractos como “estrecho” o “ancho”, así que hubo que diseñar un algoritmo que fuese matemáticamente eficaz identificando “estrechamientos probables”, y eso es ATLAS.
Cuando la curva de ATLAS pasa a valores negativos nos indica que se está produciendo (en ese valor y temporalidad, y según el histórico del gráfico) un estrechamiento estadísticamente probable, que puede desembocar en un movimiento brusco del precio inmediatamente posterior, sin precisar la dirección. A esa fase negativa la denomino “señal ATLAS”.
Antes de afrontar la tercera y última parte de este artículo (los ejemplos concretos), me gustaría recordar que todo esto no se basa tanto en la eficiencia intrínseca como en que usted pueda incorporar algún aspecto de ellos para mejorar/actualizar sus propios sistemas, aquellos que más le agraden o en los que se sienta más cómodo y seguro operando. Han sido diseñadas como herramientas neutras y este es el aspecto que pretendo hoy mostrar.
EJEMPLO 1: UTILIZANDO ATLAS COMO SWITCH (o LANZADORA)
Aunque visualmente ya es fácil observar sobre el propio gráfico sus propiedades, no debemos confiarnos ni pensar que son universales y funcionará maravillosamente en cualquier temporalidad y sobre cualquier activo, porque no es así. ATLAS necesita (como el resto de herramientas y sistemas) unas condiciones mínimamente favorables, aunque es poco exigente.
La primera propiedad aprovechable que podemos observar casi a simple vista es su capacidad anticipativa.
Como se puede observar en la figura 1, ATLAS puede ser utilizado como un eficiente sistema de entrada pues la irrupción en valores positivos después de “señal ATLAS” es preludio de movimientos de variable amplitud, pero habitualmente muy rentables.
Si su sistema habitual tiene como punto débil frecuentes entradas falsas o a destiempo, quizás complementarlas y/o verificarlas con las señales de ATLAS fuese una buena idea.

Figura 1

 
EJEMPLO 2: UTILIZADO COMO FILTRO DE TENDENCIA
Del mismo modo, y visto desde otro punto de vista, podemos utilizar ATLAS (y de hecho yo lo utilizo habitualmente) como filtro de tendencia.
Por definición, todos los sistemas tendenciales –que son la inmensa mayoría– son rentables cuando existe tendencia marcada y dejan de serlo cuando se entran en lateralidad. Y no sólo esto es así, sino que pueden causar importantes pérdidas en estos periodos dependiendo del activo y del slippage (comisiones operativas).
Así, si nuestro sistema es tendencial y el precio no se mueve, lo mejor que podemos hacer es detener el sistema y no operar hasta que el precio vuelva a arrancar y moverse en tendencia. Esto es exactamente lo que la “señal ATLAS” (valores de ATLAS iguales o inferiores a cero) detecta y marca.
Si disponemos de un buen filtro de tendencia, capaz de frenar o inhibir un sistema tendencial en fases de lateralidad, eso incrementará sustancialmente su rentabilidad por la vía de limitar sus pérdidas en periodos no favorables.
Así, sea su sistema discrecional o automático, incorporar un buen filtro de tendencia (como, por ejemplo, ATLAS) le resultará muy interesante para mejorar su rentabilidad. (Fig. 2)

Figura 2

 
EJEMPLO 3: COMO DETECTOR DE MOMENTO
Quizás esta sea una de las particularidades gráficas menos conocidas de esta herramienta y quizás tampoco la más utilizada, quizás porque existen diferentes modos de calibrar cuando la tendencia vigente se está agotando y es el momento óptimo de salir.
Pero ATLAS también nos da buenas pistas al respecto que podemos utilizar, ya sea en forma primaria, secundaria o colateral.
Como se puede observar en la fig. 3, mientras ATLAS incremente su valor positivo, el movimiento (en la dirección que sea) se mantiene. Una vez inicia su descenso deberemos considerarlo una primera señal de agotamiento aunque, no por ello forzosamente habría que cerrar la posición. Quizás sea el momento de situar un stop fijo o variable y seguir el precio mientras se desacelera. Una segunda cresta inferior a la primera (divergencia) sí que ya es generalmente una señal habitual de que ese movimiento está llegando a su fin.
Estas señales son muy variables dependiendo del activo y la temporalidad, pero (afortunadamente) mantienen un perfil bastante identificable para cada activo/temporalidad determinado. Después de analizar el comportamiento de ATLAS en un determinado activo y temporalidad podremos identificar las señales de agotamiento con cierta facilidad.

Figura 3

 
RESUMEN Y CONCLUSIÓN
Como cualquiera que haya llegado hasta este punto (aprovecho para agradecerte la paciencia) podrá comprobar, con lo explicado en los tres puntos anteriores sería posible construir un sistema basado únicamente en el indicador Blai5 ATLAS. De hecho existen y yo tengo un par trabajando en fase de pruebas con (hasta el momento) buenos resultados.
Construir un sistema automático básico con ATLAS en ProRealTime es algo relativamente sencillo y que está explicado paso a paso en un vídeo que está a su disposición en la dirección https://vimeo.com/169896891 o haciendo una simple búsqueda de su título: “Probando Blai5 ATLAS en Backtest (Ganesh #1)”. Evidentemente, esa debería ser sólo la punta del ovillo desde el que empezar a tejer un sistema mucho mejor y más elaborado.


Pero, como comenté desde un principio, hoy no trataba de cantar las excelencias de ninguna herramienta concreta, sino de mostrar que muchas herramientas de trading tienen la capacidad de ser “neutras” y, con ello, aportar soluciones parciales concretas para mejorar los propios sistemas, ya sea mejorando independientemente cualquiera de sus partes o incrementando su fiabilidad.
Porque el mercado es un ente vivo y así lo debemos contemplar. Por mucho que le confeccionemos un maravilloso traje a medida, como el mejor de los sastres, nunca nadie podrá evitar que engorde o adelgace, crezca o mengüe desbaratando constantemente nuestro trabajo.
Solo nuestra capacidad de entenderlo y utilizar herramientas correctoras nos permitirá ajustarnos a su volubilidad y “mantenernos en el juego” permanentemente.
En el trading, el éxito es siempre efímero y la capacidad de trabajo el mejor valor.
Salud, suerte y beneficios.
Xavier D. García [Blai5]

jueves, 22 de septiembre de 2016

La vida es un mundo de casualidades, ¿o no? (por Luis Ortiz de Zarate)

Artículo publicado por Luis Ortiz de Zarate el 21/09/2016
Son tantas y tantas veces las que yo mismo me sorprendo de los movimientos de los mercados, que al final llego a la conclusión de que mis Soportes y Resistencias Relevantes son conocidos y calculados por las máquinas, porque en caso contrario no podrían ser tan exactos.
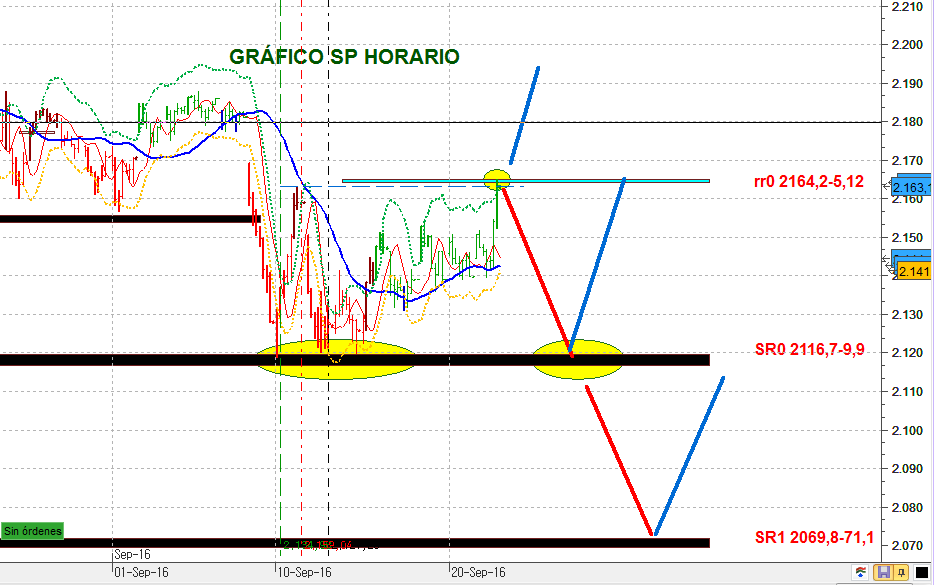
Para aclarar el comentario previo, veamos en primera instancia el gráfico horario del S&P. Yo lo miro y digo “caramba, ¿como puede ser posible tal coincidencia en los giros o en los cierres diarios?” Los que siguen mis informes podrán saber que normalmente (a veces veo Niveles Relevantes a posteriori, no porque me los invente, sino porque no le dedico suficiente tiempo, y es responsabilidad de un servidor), repito, sabrán que normalmente los SR’s y RR’s funcionan bastante bien. En el gráfico del S&P podemos ver el Soporte Relevante SR0 y la Resistencia Relevante rr0. En la evolución del precio del S&P podemos comprobar como tras la rotura a la baja de un SR horario, el precio llegó directamente al nivel del SR0 en tres oportunidades consecutivas el 12, el 13 y el 14 de septiembre al siguiente SR, y el precio giró al alza. Pero eso es casualidad. Yo no sé decir si cuando el preci ollega a un Nivel Relevante, el precio va a girar en sentido opuesto  o va a romper el nivel para desarrollar otro tramo en la dirección del sentido del movimiento previo, pero lo que si sé es que dicho Nivel Relevante es importante.
Ahora podemos ver como el precio en el S&P ha llegado a su Resistencia Relevante rr0, y además hpy ha llegado allí con una precisión escandalosa, precisión que a mi mismo me sorprende.
Como he dicho, yo no sé si el giro a la baja se va a producir desde el nivel de cierre actual, pero si se decir que es el punto donde la probabilidad de giro a la baja es mayor.
Dentro del análisis independiente, es decir, analizando el S&P individualmente, debería pensar que llegado a la rr0, lo más probable es un nuevo giro a la baja, pero si dicho análisis no es independiente y lo vaso en otros indicadores, y en este caso, lo baso en el movimiento del NASDAQ100, el cual ya ha superado sus máximos previos, debería pensar en que lo más probable es la rotura al alza de la rr0. Esto último es lo que realmente pienso y considero más probable.
SPHORA 1639 3
Si miramos el gráfico horario del IBEX, parece similar al S&P, pues el 16 de septiembre se tocó el “Entorno de Acción” del SR1 y el precio lo respetó, se giro al alza y finalmente hoy ha llegado a la actual rr0. Y aunque a primera hora del día parecía que se iba a romper al alza la mencionada Resistencia Relevante rr0, la verdad es que la misma ha sido respetada con precisión.
La foto es la misma de la de ayer con respecto a un posible movimiento al alza, basado en la rotura de la rr0.
IBEXHORA 1639 3
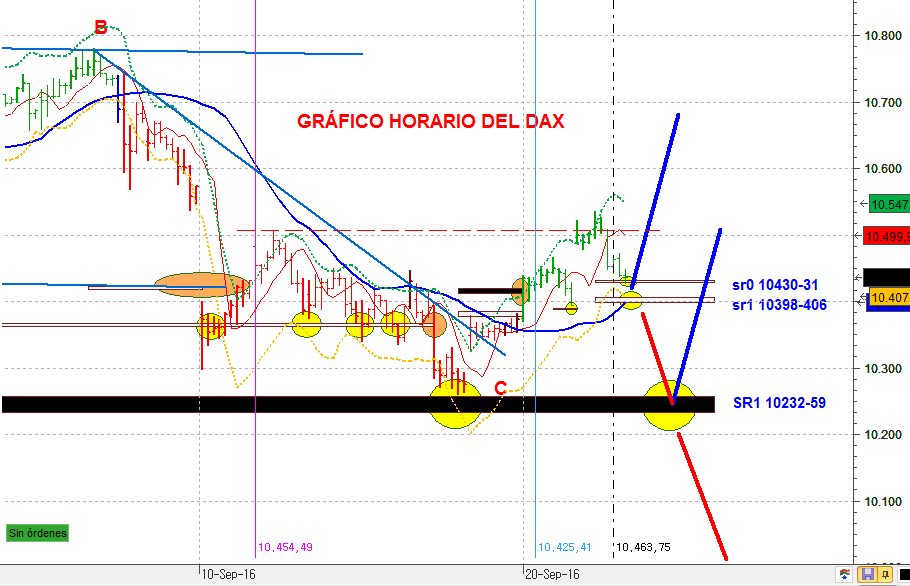
En el DAX solo queda repetir lo de ayer,porque la RR se rompió al alza y el Soporte Relevante, ayer se respetó, y hoy ha cerrado con precisión en dicho nivel sr0, dando una nueva señal de compra. Creo que el gráfico muestra mis pensamientos, y no es necesario comentar el mismo.
DAXHORA 1639 3

martes, 26 de julio de 2016

¿Naciendo una nueva esperanza en Europa? El despertar de la fuerza ...por Javier Alfayate

Publicado por Javier Alfayate en su blog http://accionesdebolsa.com/
No, no vamos a hablar de una película esta vez, aunque a Hollywood ya se le ha ocurrido antes este título. El caso es que el Ibex-35 a falta de semana y media para que concluya el mes ya estaría dando señal de compra adelantada frente a otros índices en Europa, tal como hizo con los cortos anteriores en 10.300 puntos.
El sistema empleado es el Coppock con habilitación de cortos explicado en mi último libro Master Trader: el manual del buen inversor. Vamos a echar un vistazo al Ibex y a otros índices para ver las anteriores señales y si será interesante hacerle caso (siempre que se confirme la señal a final de mes):
——————————————————————-
ibex35Ibex-35 ($IBEX): – (–; Coppock: -31,72 vs -32,16 mes pasado)
Stoploss: 8% por debajo en el momento de la entrada
Como digo, es crucial que se confirme la señal a final de mes. Si fuera así (el Coppock pasara a tener pendiente positiva desde un valor negativo como marca ahora en -31,72) sería señal de compra con un stoploss al 8% desde el punto de entrada el primer día negociable.
Si se fijan en su gráfico de resultado, es capaz de ganar cada vez más capital a pesar de tener un índice cuya tendencia es precisamente la opuesta. Claro está que esto lo consigue en parte por los cortos habilitados y que le dan cierta maniobrabilidad.
——————————————————————-
——————————————————————-
daxDax-30 ($DAX): – (–; Coppock: -14,15 vs -15,00 mes pasado)
Stoploss: 8% por debajo en el momento de la entrada
Su resultado está en la media. De hecho el sesgo alcista que tiene frente a la comparación con el Ibex es precisamente porque incluye los dividendos en el precio del índice. Igualmente estaría cerca de dar señal de entrada siempre que la pendiente de la Guía de Coppock comience a ascender.
La sencillez del sistema hace que sea una estrategia a tener en cuenta. El problema viene cuando la volatilidad aparece en el mercado y es precisamente el momento en el que gira de comprado a vendido o viceversa.
——————————————————————-
——————————————————————-
ndxNasdaq-100 ($NDX): – (–; Coppock: +1,56 vs +0,16 mes pasado)
Stoploss: 8% por debajo en el momento de la entrada
Cuando la tendencia prevalece y la volatilidad es mínima es precisamente cuando el sistema Coppock hace su trabajo. Lógicamente cualquier seguidor de tendencia con un par de medias en estos periodos también lograrían un buen resultado. Lo que le distingue de estos sencillos sistemas es precisamente la rapidez en la que sale siempre que las subidas empiecen a no ser sostenidas y se pierda momento.
Actualmente el Nasdaq-100 es un índice que el sistema Coppock mantendrá en su cartera aunque hay que vigilar para ver que no pierda el nivel +0 de la Guía.

lunes, 25 de julio de 2016

¿Dónde está entrando la mano fuerte? (por Miguel Larrañaga)


La mano fuerte ha vuelto al mercado pero, ¿a todos los mercados? ¿dónde está entrando la mano fuerte? Intentaremos arrojar luz sobre esta cuestión.
Una de las mejores cosas que podemos hacer a la hora de invertir en Bolsa es comprobar por los medios que tengamos a nuestro alcance que no vamos contra corriente. Ya sé que muchos me van a hablar del ‘espíritu contrarian’ y de las enseñanzas de Kostolany. Completamente de acuerdo. De hecho, muchas de las bases de mi sistema de inversión basado en amplitud y Market Timing tiene que ver con esperar al pánico para entrar en el mercado.

Mano fuerte y amplitud

Sin embargo, la mayoría de los inversores no siguen los indicadores de amplitud (allá ellos) y lo del Market Timing les suena a cuento chino que te venden en los informes de los brokers (visto así, completamente de acuerdo porque he leído cada cosa que me han dado varios pasmos), por lo que de alguna forma tendrán que separar el grano de la paja y decidir cuándo el mercado no les va a pasar por encima y cuándo sí existe un gran peligro de que esto suceda. Detectar el comportamiento de la mano fuerte es una gran manera de orientarse.
Mis lectores más aguerridos ya saben que desde hace unos meses no medimos la mano fuerte por el método ‘tradicional’ en los mercados. Tiene gracia llamar método ‘tradicional’ al revolucionario descubrimiento de Blai5 sobre cómo tratar el Índice de Volumen Negativo para que ofreciera unas lecturas concordantes con la evolución de mercado. De esa concordancia nació su gran indicador Koncorde, indispensable para ver lo que hace la mano fuerte cuando se trata de valores.
Pero nosotros tratamos de ver lo que hace la mano fuerte en el conjunto de un mercado y decidimos hace tiempo tratar esta variable como si fuera un indicador de amplitud, buscando conocer todo el volumen del mercado y no sólo el declarado para el índice a la hora de ‘recoger datos’ para el cálculo del indicador. Parece complicado, pero es tan sencillo como sumar el volumen de todos los valores de un mercado y a partir de ahí aplicarle la lógica de Koncorde (con alguna variación, que mi indicador es algo más radical que el del siempre sensato Blai5).

¿Dónde apuesta la mano fuerte?

Hechas estas disquisiciones, muy necesarias porque siempre que hablo de mano fuerte y muestro los indicadores se me llena la bandeja de entrada del correo electrónico (parece que la gente prefiere hablar en privado en lugar de hacer comentarios públicos), vamos a tratar de situar dónde se concentra la apuesta de la mano fuerte en estos momentos.
Para ello, recorreremos con el indicador todos los valores de los mercados cuyo índice se representa para que lo que obtengamos sea representativo del fondo de mercado, tratando de huir de la manipulación habitual de los índices. Vuelvo a insistir en que cuando hablo de manipulación no hablo de conspiraciones ni nada por el estilo, sino de la simple lógica. Si en España suben los bancos, sube el índice y si en Alemania suben los coches sube el índice. Y poco importa lo que pase con el resto.

Entrada temprana en Alemania y más tardía en España

Comencemos por Europa y pongamos dos gráficos sobre la mesa: los del Dax (mercado alemán) y el Ibex (mercado español). Pongo esos paréntesis para hacer hincapié en que se asocia un índice con un mercado para buscar la mano fuerte en él y no para indicar a qué corresponde cada índice porque supongo que esa lección de ‘Barrio Sésamo bursátil’ ya la hemos visto todos.

dax y mano fuerte ibex y mano fuerte

Parece que en el mercado alemán se concentraron antes que en el mercado español, pero que ahora mismo es nuestro mercado el que acapara más atención. Como he dicho alguna vez, mucho ojo con esta lectura de la mano fuerte, porque de momento lo único que hacen es evitar que el mercado baje más. No han logrado romper las directrices bajistas a la que me referí en este post, el Dax apenas si se aleja de su media simple de 200 periodos (no representada en el gráfico), en tanto que el Ibex sigue luchando con la ponderada de 150 días.
Si nos basamos en el factor ‘insistencia’, la mano fuerte ha sido más insistente en el mercado alemán, pero si nos basamos en el factor ‘oportunidad’ parece que ha afinado más y ha estado más oportuna en el caso del mercado español. Sólo ha presentado saldo positivo cuando merecía la pena hacerlo y cuando ha dejado al mercado a su libre albedrío, no se ha sostenido, en tanto que en Alemania insistían para terminar cayendo.
Hay dos factores que me hacen pensar que la entrada de mano fuerte no va a ser un episodio aislado y que defenderán las subidas si es necesario con fuerza:
  • La rotundidad de la entrada de mano fuerte en Alemania tras el bajón del Brexit. El mercado alemán y su índice son en gran medida el ‘faro’ del resto de mercados europeos, en especial de los mercados de la Eurozona, y mostrar decisión en esos momentos en el mercado de referencia tenía sin duda su importancia por el ‘efecto arrastre’
  • Por el carácter ‘prescriptivo’ que hace del mercado español un ‘mercado lazarillo’, me inclino a pensar que el hecho de que la mano fuerte esté en progresión aquí quiere significar que van a seguir apoyando sí o sí para conseguir que los mercados europeos no vuelvan a las andadas. Es muy habitual ver al Ibex y a los valores españoles anticiparse en giros sin demasiada importancia antes de que lo hagan los demás y mostrar el camino. Ahora observamos mano fuerte en aumento…
Eso sí, cuidado cuando hablamos de Europa porque ya no hablamos de volver a máximos, nos conformamos con no volver a mínimos. Cuando ocurran todas esas circunstancias técnicas que tienen que superarse para que retorne una mínima confianza, entonces pensaremos en otra cosa.

Atrincherados en el Nyse; recién llegados al Nasdaq

Y ahora trataremos de esclarecer cómo se han repartido la presencia en el mercado americano, recordando antes que loos indicadores de amplitud han detectado en los últimos tiempos un aumento significativo de la potencia alcista en el Nasdaq. Para esta ocasión he prescindido del S&P 500 y he preferido presentar cada mercado mediante su indicador particular, el Nyse Composite y el Nasdaq Composite:

Nyse Composite y mano fuerte Nasdaq Composite y mano fuerte

Las diferencias están clarísimas. Saltan a la vista. La desconfianza de la mano fuerte respecto del Nasdaq es realmente acusada. Vayamos por partes.
  • En el Nyse se produce una auténtica explosión de mano fuerte tras el Brexit. Es curioso que siga la misma pauta que el Dax. Es un mercado de referencia, un ‘faro’ para el resto del mundo y tiene toda la lógica que la ‘señal’ de la mano fuerte se concentre en un primer momento en los mercados importantes. Al fin y al cabo 26 de los 30 valores del todopoderoso y ultraseguido Dow Jones pertenecen al Nyse y solo cuatro al Nasdaq, en tanto que 380 valores del S&P 500 están en el Nyse y 120 en el Nasdaq. La mano fuerte no gasta pólvora en salvas y menos cuando la situación es crítica.
  • En el Nasdaq es casi secular la ausencia de la mano fuerte en los últimos tiempos, casi coincidiendo con el fin de la trayectoria alcista de Apple. Los malos resultados de muchas empresas tecnológicas que no han cumplido las grandes expectativas que habían depositado muchos en ellas y la volatilidad habitual de buena parte de los valores de este mercado hacen que la apuesta crítica de la mano fuerte se suela decantar por el Nyse a no ser que las cosas en el Nasdaq estén muy claras. Además, recordemos que el Nasdaq se ha convertido en el ‘pimpampúm’ de los inútiles de la Fed cuando no saben a qué hechar la culpa de los males de cualquier cosa y la mano fuerte suele ser respetuosa con el ‘establishment’ y no llevarle la contraria a no ser que haya poderosas razones para ello.


El precedente inverso de 2009

Este fenómeno de que se concentre la recuperación de la mano fuerte en el Nasdaq se produjo en la salida al alza de 2009:

Nyse mano fuerte 2009 Nasdaq mano fuerte 2009

En aquella ocasión los valores del Nasdaq, en especial los tecnológicos, comenzaron a ofrecer buenas sensaciones mucho antes que los del Nyse, la mano fuerte no permaneció ajena a este fenómeno y concentró sus primeros esfuerzos de apuntalamiento del mercado en el Nasdaq.
Puede parecer que entonces la situación era más crítica que la actual, pero la realidad era bien distinta. El mercado iba a recuperarse sí o sí tras la decisión de la Fed de poner en marcha una política de estímulos, así que la mano fuerte tuvo aún más capacidad de elección acerca de dónde concentrar su apuesta: claramente, en donde el beneficio a corto plazo iba a ser mayor.
Sólo cuando se vió que la cosa iba para largo empezaron a concentrarse en el Nyse, fundamentalmente tras el primer recorte del precio en julio de 2009, posiblemente provocado por ellos mismos para encontrar mejores precios y niveles de stop.
¿Podemos estar ahora ante un fenómeno semejante? No soy de los que piensa en que el mercado reitera de forma automática sus comportamientos, pero sí admito que suelen existir similitudes en los comportamientos y que son ventajas que pueden ser aprovechadas. Puede que ésta sea una de ellas (no he hecho ningún estudio, que conste) y nos estén queriendo decir que se ha instalado la confianza en el conjunto de Wall Street y prevén que se mantengan las subidas por un buen periodo de tiempo. ¿Ven como al final todo nos lleva a aclarar si estamos ante el momento oportuno o no? Puro Market Timing, que hay muchas maneras de llegar a él. Eso sí, huyan de los métodos de los brokers…

Pero, ya saben, también puede ocurrir todo lo contrario, así que tengan cuidado ahí fuera y traten de controlar los cuatro aspectos que en Wall Street aún deben mejorar para que las cosas pinten definitivamente bien, que esto de invertir en Bolsa tiene la contraindicación de que cuesta mucho ganar un euro y nos lo vuelan en un santiamén.
¡¡Buen trading!!

NOTA DEL AUTOR. Todo lo expuesto en este artículo es fruto de mi análisis, que es el resultado de años de formación y trabajo. Si te ha gustado, me haces un gran favor si lo puntúas y lo compartes en las redes sociales (incluso cliqueando un “Me Gusta” en la nueva página que hemos creado en Facebook). San Google valora mucho estas cositas.